martes, 24 de abril de 2012

La ciudad griega de Volos comienza la revolución y crea su propia moneda: "El euro es cosa del pasado"

En Volos, el Banco Central es un tipo con un ordenador. Se llama Yiannis Grigoriou y es el creador del TEM, la moneda que ya utilizan 800 personas en esta ciudad griega como forma de pagar. Tú vendes un bien o tu trabajo y lo valoras. Los TEM que otro vecino te pague por un microondas o por cortarle el pelo van a una cuenta online que centraliza el sistema creado por Grigoriou.

El TEM funciona. A los particulares se unen pequeños negocios o cooperativas que han decidido aceptarlo. Es un sistema de trueque y un banco de tiempo tecnificado, centralizado y sistematizado, pero en vez de mercados hay un mercadillo donde se materializa la oferta de bienes y servicios. Un minisistema económico en una Grecia cada vez más devastada.

Tasos participa de la revolución de Volos vendiendo verduras. "Hemos tocado fondo en nuestras vidas y tenemos que pensar de otra manera", dice a la BBC.

En principio, la función del TEM es ser la base de un sistema financiero justo que conviva con el euro. Al menos, eso cree el alcalde de la ciudad, Panos Skotiniotis: "Apoyamos la iniciativa porque es una buena manera de salir de la crisis, pero no queremos que reemplace al euro", dice.

Un sistema que da esperanza

Sin embargo, y como es habitual, no todo el mundo piensa igual que el político. Uno de los usuarios citados por la BBC dice que "el euro es cosa del pasado", mientras que el creador Yiannis Grigoriou responde con un "no lo sé, ya veremos" cuando le preguntan si el TEM acabará liquidando al euro.

De momento la comunidad es pequeña, pero crece rápido. Y de su invento recibe mucho más que lo que da el dinero. "Es un sistema atractivo porque da esperanza a la gente. Ven que tienen cosas para dar y recibir", dice.

Charalampos Bardas, uno de los coordinadores, cree que "es una buena solución a la crisis. La vida sigue y tenemos que luchar". Volos, o al menos los irredentos con los bolsillos vacíos que pagan en TEM, no se rinde.

Lainformacion.com

lunes, 23 de abril de 2012

El Gobierno ha destinado un grupo especial de Policía a investigar a los promotores del 15-M

El Gobierno está muy preocupado ante lo que puede pasar en el '15-M bis', promovido por los 'indignados' para el próximo 12 de mayo. La Policía Nacional está siguiendo el rastro en Internet de plataformas como 'Democracia Real Ya' para detectar a las personas que están detrás de la movilización.

Según ha sabido El Confidencial Digital, un grupo de agentes de la Brigada de Información del Cuerpo Nacional de Policía llevan una semana analizando los mensajes que las organizaciones convocantes llevan lanzando en redes sociales como Twitter, Facebook, o Tuenti desde principios de mes, cuando se empezaron a detectar movimientos en al respecto en Internet.

Voces autorizadas de la Policía, consultadas por este diario, explican que los equipos especializados se están encargando de investigar las convocatorias; los usuarios que las apoyan y las difunden; y los comentarios que se realicen en torno a su organización: “Estamos estudiando cada movimiento para saber a qué nos podemos enfrentar”.

Los ‘indignados’, a través de plataformas como ‘Democracia Real Ya’ están animando a los ciudadanos, a través de Internet, a participar en las manifestaciones que se llevarán a cabo el próximo 12 de mayo por toda España para conmemorar el primer aniversario del llamado “movimiento 15-M”.

Las llamadas servirán también, según los convocantes, para “retar al ministerio del Interior”, después de que Jorge Fernández Díaz anunciase que se considerará un delito de integración en organización criminal la convocatoria de este tipo de movilizaciones, que podrían tener una pena de hasta dos años de cárcel para los convocantes.

Además, los ciudadanos están citados “para protestar contra todas las reformas que está realizando el Gobierno atentando contra los derechos de los ciudadanos”.

 El Confidencial Digital

sábado, 21 de abril de 2012

El Estado islandés declara una amnistía hipotecaria

Los mismos islandeses que arrojaron piedras al Parlamento en 2009 exigiendo responsabilidades a sus líderes y banqueros por el colapso económico del país están recogiendo los beneficios de su ira.

Desde finales de 2008, los bancos de la isla han perdonado créditos equivalentes al 13% del PIB del país, lo que reduce la carga de la deuda de más de un cuarto de la población, según un informe publicado este mes por la Asociación de Servicios Financieros de Islandia recogido por Bloomberg.

"Islandia tiene el récord mundial en el alivio de deuda de los hogares", aseguró Lars Christensen, economista jefe de mercados emergentes de Danske Bank.
Desde la quiebra de la banca islandesa en 2008 (por un total de 85.000 millones de dólares) los pasos que ha seguido la isla por renacer están demostrando ser eficaces.

La economía de Islandia superará este año el crecimiento medio de la zona del euro y de la OCDE.De hecho, la mayoría de las encuestas revelan que los islandeses no quieren unirse a la UE.

Un acuerdo entre el Gobierno y los bancos, que están en parte controlados por el Estado, ha hecho posible que a los islandeses se les perdonen unas deudas que superan el 110% del valor de sus viviendas.

Además de eso, el Tribunal Supremo islandés declaró ilegales, en junio de 2010, los préstamos que se encuentran indexados a monedas extranjeras, es decir, las familias ya no tienen que cubrir las pérdidas de la devaluación de su propia moneda.

"Sin esta ayuda de emergencia a la deuda de los hogares, los propietarios de viviendas se habrían visto enterrados bajo el peso de sus créditos después de que el ratio deuda/ingresos alcanzara el 240% en 2008" explica Thorolfur Matthiasson, profesor de economía en la Universidad de Islandia en Reykjavik.

viernes, 20 de abril de 2012

El Ayuntamiento contrata a dedo como asesora a una hermana de Aguirre

Una de las hermanas de la presidenta de la Comunidad de Madrid, Esperanza Aguirre (Partido Popular), ha sido contratada este mes como asesora de designación política por el Ayuntamiento de Madrid, gobernado por Ana Botella (Partido Popular). Cristina Aguirre, de 37 años, ha sido fichada por la concejal de Hortaleza, Almudena Maillo, que como el resto de ediles de distrito cuenta con la posibilidad de elegir a dedo a dos asesores. Cada uno de ellos cobra 46.625,5 euros, aproximadamente la mitad que la concejal.
 
Almudena Maillo (Madrid, 1977), licenciada en Administración de Empresas, fue asesora de Aguirre en su primera legislatura al frente de la Comunidad, entre 2004 y 2007. La presidenta autonómica firmó como testigo en su boda, en julio de 2005. En la siguiente legislatura, Maillo dirigió la empresa regional de promoción turística. En 2011 fue nombrada directora general de Educación Infantil y Primaria de la Comunidad, puesto que abandonó en enero de 2012 para tomar posesión del acta de concejal de la capital.

Maillo había concurrido en el puesto 34º de la candidatura encabezada por Alberto Ruiz-Gallardón en las elecciones municipales de mayo de 2011; el PP obtuvo 31 concejales de los 57 en liza. Esa lista estaba trufada de nombres de la confianza de Aguirre —que es también presidenta del PP madrileño—, entre ellos, la propia Maillo.

Cuando Gallardón fue nombrado ministro de Justicia, el pasado mes de diciembre, se produjeron varias bajas en el Ayuntamiento, lo que permitió acceder al acta de concejal a candidatos que se habían quedado fuera en las elecciones de mayo.

Maillo juró su cargo el 17 de enero, en sustitución de Pilar Martínez, que se había marchado al Gobierno central como directora general de Vivienda, en el Ministerio de Fomento. La nueva alcaldesa, Ana Botella, que sustituía a su vez a Gallardón, decidió que Maillo fuera concejal del distrito de Hortaleza. Y Maillo ha elegido este mes a una hermana de Esperanza Aguirre como asesora.

“Buscaba un perfil de periodista, para relacionarse con los medios de comunicación y redactar notas de prensa. Conocía a Cristina Aguirre, me mandó su currículo y me cuadró. Ella ha trabajado en la agencia Efe, en Antena 3, en el Grupo Zeta, en El Mundo TV… Justo ahora estaba de baja de maternidad”, ha explicado Maillo a este diario.

El País

jueves, 19 de abril de 2012

El FMI pide bajar pensiones por "el riesgo de que la gente viva más de lo esperado"

El envejecimiento de la población es un reto conocido. Y a eso dedica un extenso análisis el Fondo Monetario Internacional, en un adelanto de los documentos de su cumbre semestral. Lo que llama la atención es la agresividad y crudeza con la que pone de relieve el problema. El Fondo reclama, entre otras medidas, que se recorten las prestaciones y se retrase la edad de jubilación ante "el riesgo de que la gente viva más de lo esperado". Y también propone soluciones de mercado para mitigar ese "riesgo".
Es lo que los economistas bajo la batuta del español José Viñals llaman “riesgo de longevidad”. Y dan una cifra para poner en contexto. “Si el promedio de vida aumenta tres años más de lo previsto para 2050, el coste del envejecimiento -que ya es enorme para los Gobiernos, las empresas, aseguradoras y particulares- aumentaría un 50%” en las economía avanzadas tomando como referencia el PIB de 2010.
Para los países emergentes, ese coste adicional sería del 25%. En términos absolutos, se disparará el coste previsto en decenas de billones de dólares a escala global. Eso su pone una amenaza para sostenibilidad de las finanzas públicas al disparar los niveles de endeudamiento público en una proporción similar. En paralelo, es un riesgo para la solvencia de las entidades privadas.
Según ha explicado el propio Viñals en la rueda de prensa en la que ha presentado el informe, “vivir más es bueno, pero conlleva un riesgo financiero importante". "Nos va a costar más como individuos, a las corporaciones y a los Gobiernos. Por eso debemos preocuparnos ahora por los riesgos de la longevidad, para que los costes no nos atosiguen en el futuro”, ha comentado Viñals, responsable del departamento de Mercado de Capitales.

En 1750, la esperanza de vida en el momento del nacimiento en los países de la Europa occidental no llegaba a los 40 años. Desde 1900, siguió un incremento lineal hasta tocar los 80 en 2010. A escala global pasó de los 48 en 1950 hasta los 70 en el último año de referencia. Pero lo que cambia los cálculos, según el FMI es la esperanza de vida cuando se tiene 60 años.
Naciones Unidas proyecta que para 2050 la esperanza de vida a partir de esa edad llegará a los 26 años en las economías avanzadas y a los 22 años en los países en vía de desarrollo. Eso significa que irá mejorando al ritmo de un mes por año. Tomando como referencia a los europeos de 60 años que vivían en 1910, la esperanza de vida era de 15 años. Un siglo después llegó a los 24 años.
Al vivir más la población, tendrá que pagarse más en pensiones y prestaciones a la seguridad social. En este caso pone como ejemplo los planes de pensiones privados en EE UU. “La empresas tendrían que multiplicar varias veces sus contribuciones para poder afrontar esos pasivos adicionales”, apunta. “Reconocer y mitigar este riesgo es un proceso que debe ponerse en marcha ahora”, remacha.
Tanto el sector público como el privado llevan años preparándose para amortiguar el impacto financiero del envejecimiento. Pero el FMI cree que se subestimó la evolución demográfica de la población y eso pesará “más de lo esperado” en un balance que en ambos casos están ya de por si debilitados. Eso, por tanto, amenaza con exacerbar su vulnerabilidad frente a otras crisis.

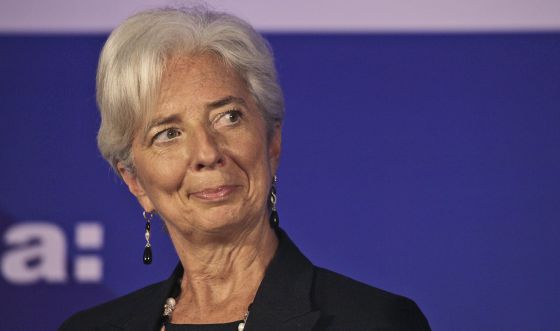
 En la imagen, la directora gerente del Fondo Monetario Internacional, Christine Lagarde. / EFE

Christine Lagarde, directora gerente de FMI, quiere que la reunión de primavera en Washington sirva para mirar hacia delante. En este contexto, exige a los Gobiernos que reconozcan que el envejecimiento les puede crear un serio problema en el futuro y que es un riesgo. Para neutralizar sus efectos, recomienda combinar el aumento de la edad de la jubilación con otras medidas.
Para el retraso de la edad de jubilación, propone que se ligue a la esperanza de vida, de modo que el número de años en que los jubilados cobran la pensión no aumente. En la reciente reforma española del sistema de pensiones que retrasaba la edad e jubilación a los 67 años de forma progresiva ya se prevé un mecanismo de este tipo, llamado factor de sostenibilidad. Así, la ley prevé que las variables clave del sistema de pensiones (como la edad de jubilación) se revisen cada cinco años a partir de 2027 en función del aumento de la esperanza de vida.
Pero ese retraso no basta. El Fondo cree que hay que tomar más medidas y cita entre ellas el recorte de las pensiones, el aumento de las cotizaciones y la posibilidad de que los Estados contraten con aseguradoras privadas la cobertura de ese "riesgo de que la gente viva más de lo esperado".
Así, el informe de estabilidad financiera plantea que se recurra a los mercados de capitales para que se transfiera el riesgo de la longevidad de los planes de pensiones a las instituciones que tienen más capacidad para gestionarlo.
Los economistas del organismo plantean también que los propios individuos aumenten su ahorro a través de planes de pensiones, recomienda que se facilite o incluso obligue a contratar rentas vitalicias y también apoya el uso de las hipotecas inversas, por las que la casa en propiedad se entrega en el momento de fallecimiento a cambio de recibir hasta ese momento una renta por ella.
El Fondo también pide más transparencia a los países a la hora de informar sobre la tendencia del envejecimiento y como se están preparando para financiar la jubilación.
El FMI concluye recordando que todas estas reformas “tardarán años en dar fruto” y cualquier retraso en el proceso dificultará hacer frente al reto como es debido. “Prestar atención al envejecimiento de la población y al riesgo de la longevidad adicional forma parte del conjunto de reformas necesarias para restaurar la confianza en la viabilidad de los balances del sector público y privado”, remacha.

El País